आप कितने निजी हैं?
मैंने हाल ही में सोशल नेटवर्क/समाचार एग्रीगेटर रेडिट (Reddit) पर एक पोस्ट पढ़ी जिसमें विस्तार से बताया गया था कि कैसे OP (मूल पोस्टर) ने एक बीमा कंपनी को धोखा दिया था। OP को यकीन था कि उनकी पहचान सुरक्षित है, और सवाल में बीमा कंपनी उनकी पहचान नहीं कर पाएगी। इसके अलावा, उनका मानना है कि उनका अपराध सीमाओं के क़ानून के तहत खर्च हुआ।
यह परिदृश्य लाखों नागरिकों के लिए अलग तरह से चलता है। बीमा कंपनियां लाभ कमाने वाले व्यवसाय हैं, जिनमें से कई की शेयरधारकों के प्रति देनदारियां हैं। बेशक, इसका मतलब है अपने ग्राहकों के प्रति अपनी संभावित देनदारियों को कम करना - आप और मेरे जैसे लोग।
मुझे यकीन है कि आपका एक हिस्सा समझता है, और शायद बीमा कंपनियों के प्रति सहानुभूति भी रखता है। आखिरकार, धोखाधड़ी के दावे प्रीमियम बढ़ाते हैं, अन्य ट्रिगर्स के अलावा। दूसरी ओर, बीमा कंपनियां संभावित दावे की जांच और सत्यापन के लिए तेजी से आक्रामक रणनीति का उपयोग करती हैं, जिससे धोखाधड़ी और अन्य दुर्भावनापूर्ण दावों को कम रखा जाता है।
वे कितनी दूर जाते हैं? क्या यह बहुत दूर है? और सबसे महत्वपूर्ण बात, क्या यह कानूनी है?
सूचना का युग
तथाकथित सूचना का युग डेटा का एक विकसित परिदृश्य प्रस्तुत करता है। बीमा कंपनियां इस बात से अच्छी तरह वाकिफ हैं कि करोड़ों व्यक्ति सार्वजनिक वेबसाइटों की कभी-कभी चौंकाने वाली सरणी पर निजी जानकारी पोस्ट और साझा करते हैं। यहां तक कि अगर हम सोशल मीडिया प्लेटफॉर्म को नजरअंदाज करते हैं, तो हम में से अधिकांश एक आसानी से अनपिक करने योग्य डिजिटल निशान छोड़ते हैं।
जब आप बीमा के लिए आवेदन करते है तो कई चर पर विचार किया जाता है। आपकी उम्र, स्थान, पेशा, पिछला बीमा इतिहास - दावों और रद्दीकरण सहित, और यहां तक कि आपका क्रेडिट इतिहास - को ध्यान में रखा जाएगा। आप मेरे द्वारा ऊपर सूचीबद्ध डेटा प्रकारों के बीच अंतर देख सकते हैं। बीमा ग्राहक स्वेच्छा से अपनी उम्र, जन्म तिथि, आदि प्रदान करते हैं। लेकिन जब आप उस उद्धरण के लिए पूछते हैं, तो आपका संभावित बीमाकर्ता उपलब्ध असंख्य सार्वजनिक रिकॉर्ड के माध्यम से खोज करेगा।
विस्तृत व्यक्तिगत प्रश्न
आपको कितनी जानकारी देनी आवश्यक है यह उस कवर के प्रकार से संबंधित है जिसे आप लेने की कोशिश कर रहे हैं। उदाहरण के लिए, पब्लिक सिटीजन (Public Citizen), एक गैर-लाभकारी उपभोक्ता अधिकार वकालत समूह, को झटका लगा जब उन्होंने एक नए चिकित्सा स्वास्थ्य बीमा प्रदाता के लिए खरीदारी करने का फैसला किया:
जो चीज हमें परेशान करती थी वह थी कीमतें नहीं - हम वार्षिक स्टिकर शॉक के आदी हैं - बल्कि प्रश्नावली जो हमें कई नए बोलीदाताओं से मिली। वे जानना चाहते थे कि हमारे कितने कर्मचारी हैं, कितने आश्रित हैं, और उनकी उम्र क्या है; उन्हें उन सभी के विस्तृत व्यक्तिगत चिकित्सा इतिहास की आवश्यकता थी जो कवर किए जाएंगे।
यह 2001 में था, लेकिन सवाल नहीं बदले हैं। चिकित्सा बीमा कंपनियां यह सुनिश्चित करना चाहती हैं कि वे जो पॉलिसी जारी करती हैं वह मजबूत है, बिना भुगतान के मौके का मनोरंजन किए। और यहां तक कि अगर आपका स्वास्थ्य उत्कृष्ट है, तो आप उन लोगों द्वारा दंडित किए जाएंगे जिनका नहीं है।
आनुवंशिक पूर्वाग्रह
बीमा प्रीमियम को कम रखना कई अमेरिकी नागरिकों के लिए एक प्रमुख चिंता का विषय है। हालांकि, आनुवंशिक परीक्षण अब सस्ता और आसानी से उपलब्ध है। जैसे, कुछ बीमा कंपनियों ने संभावित पॉलिसी धारकों को अनिवार्य आनुवंशिक परीक्षण कराने का विकल्प तलाशा। आपको यह जानकर खुशी होगी कि राज्य और संघीय स्तर पर कई कानून मौजूद हैं जो बीमा कंपनियों को संभावित पॉलिसी धारकों के खिलाफ भेदभाव करने के लिए आनुवंशिक परीक्षण का उपयोग करने से रोकते हैं:
आनुवंशिक भेदभाव तब होता है जब लोगों के साथ उनके नियोक्ता या बीमा कंपनी द्वारा अलग व्यवहार किया जाता है क्योंकि उनके पास एक जीन उत्परिवर्तन होता है जो एक विरासत में मिले विकार का कारण बनता है या उसके जोखिम को बढ़ाता है। भेदभाव का डर आनुवंशिक परीक्षण पर विचार करने वाले लोगों में एक आम चिंता है।
जेनेटिक इंफॉर्मेशन नॉन-डिस्क्रिमिनेशन एक्ट (GINA) को ठीक इसी को ध्यान में रखकर बनाया गया है। GINA दो भागों से बना है। शीर्षक I स्वास्थ्य बीमा में आनुवंशिक भेदभाव के खिलाफ सुरक्षा करता है, और शीर्षक II रोजगार में आनुवंशिक भेदभाव के खिलाफ सुरक्षा करता है।
हालांकि, GINA पूरी तरह से रक्षा नहीं करता, कम से कम हर परिस्थिति में नहीं। आप देखते हैं, जबकि GINA स्वास्थ्य बीमा पर लागू हो सकता है, यह अन्य प्रमुख पॉलिसियों को कवर नहीं करता, जैसे जीवन, विकलांगता, या दीर्घकालिक देखभाल, साथ ही अन्य निर्दिष्ट परिदृश्य। इसका नॉक-ऑन प्रभाव विनाशकारी हो सकता है।
उदाहरण के लिए, यदि आनुवंशिक परीक्षण परिणाम एक संभावित पॉलिसी प्रदाता को प्रकट किए जाते हैं, तो जीवन बीमा के लिए आवेदन आसानी से ठुकराया जा सकता है।
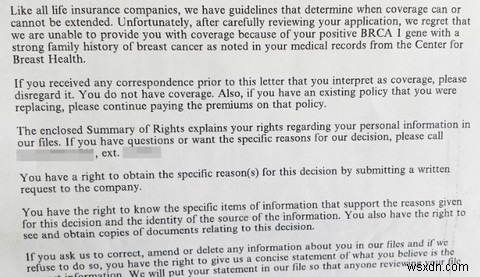
सामान्य आबादी का 12% स्तन कैंसर से निदान होगा। इसके विपरीत, BRCA 1 उत्परिवर्तन वाली अनुमानित 55-65% महिलाओं में 70 वर्ष की आयु तक स्तन कैंसर विकसित होगा। जीवन बीमा उद्योग का केवल एक ही विचार है: हमारा बिजनेस मॉडल ढह जाएगा अगर हम कैंसर और अन्य आनुवंशिक बीमारियों वाले लाखों लोगों को स्वीकार करते हैं।
आपकी कार में भी
विस्तृत प्रश्न चिकित्सा बीमा तक सीमित नहीं हैं। उपयोग-आधारित बीमा (UBI) पॉलिसी एक अलग सेट प्रश्न पूछती हैं, साथ ही एक संभावित बीमा प्राप्तकर्ता से अपने वाहन में एक उपकरण स्थापित करने के लिए कहती हैं। आपका प्रीमियम अंततः आपकी उम्र, स्थान, लिंग, ड्राइविंग इतिहास, और वाहन द्वारा आकार दिया जाएगा, हालांकि आपके पेशे और गृह-स्वामित्व की स्थिति पर भी विचार किया जाएगा।
उपयोग-आधारित पॉलिसी एक अलग समस्या पेश करती है। ड्राइवर अपने वाहन में स्थापित एक ट्रैकिंग डिवाइस के लिए सहमति देता है। पहले उल्लिखित चरों पर विचार करने के अलावा, एक उपयोग-आधारित पॉलिसी आपके प्रीमियम का आकलन करने के लिए टेलीमैटिक्स का उपयोग करती है। माप प्रदाता से प्रदाता तक भिन्न होते हैं। कुछ प्रदाता विशेष रूप से माइलेज पर विचार करते हैं, जबकि अन्य औसत गति, ब्रेकिंग आदतों, दिन के समय, गति, त्वरण, और यात्रा के स्थान पर विचार करते हैं।
ट्रैकिंग कहां रुकती है? डेविड मार्लेट (David Marlett), अप्पलाचियन स्टेट यूनिवर्सिटी में IIANC विशिष्ट बीमा प्रोफेसर, उपयोग-आधारित बीमा को सोशल मीडिया के समान मानते हैं, कम से कम सूचना साझाकरण के संदर्भ में:
बहुत से लोग सोशल मीडिया के माध्यम से स्थान और उनकी व्यक्तिगत जानकारी साझा करने में सहज दिखाई देते हैं, इसलिए यह वास्तव में बहुत अलग नहीं है। कई बीमाकर्ता पहले से ही उपभोक्ता सहमति के बिना अपने अंडरराइटिंग और दावों की जांच में सोशल मीडिया का उपयोग करते हैं।
बेशक, इसका मतलब है कि हम शायद हर जगह से जानकारी निकाले जाने से ठीक हैं?! और वह भी ऊपर दिए गए उद्धरण के अंतिम वाक्य पर विचार किए बिना। चिंता न करें, हम अगले इसे देखेंगे!
एक UBI पॉलिसी संभावित रूप से एक वर्ष के दौरान पैसे बचा सकती है, लेकिन मैं निश्चित रूप से साइन-अप करने से पहले बीमा कंपनी और उनकी डेटा उपयोग नीति की जांच करूंगा।
आत्म-घातक सामाजिक
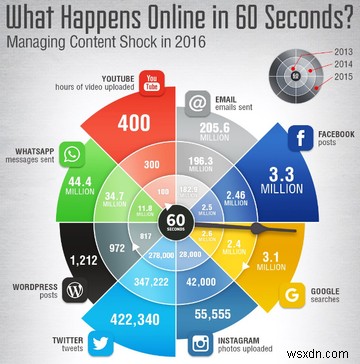
फेसबुक के 1.7 बिलियन से अधिक उपयोगकर्ता हैं। 2015 में, हर 60 सेकंड में लगभग 3.3 मिलियन पोस्ट थे। लोग बिना दूसरे विचार के सभी तरीके की जानकारी साझा करते हैं। डोनाल्ड ट्रम्प या हिलेरी क्लिंटन से आप कितना नफरत करते हैं, इसके बारे में वह पोस्ट हमेशा के लिए ऑनलाइन रहेगा। व्यक्तिगत जानकारी की यह निरंतर धारा बीमा कंपनियों का ध्यान नहीं गई है।
फेसबुक ने हाल ही में एक यूके बीमा प्रदाता की योजनाओं को रोक दिया जो युवा ड्राइवरों की टाइमलाइन देखने के लिए बीमा प्रीमियम निर्धारित करने से पहले चाहते थे। एडमिरल (Admiral) नए ड्राइवरों की अनुमति चाहता था कि उनके पोस्ट और लाइक्स को जांचें ताकि एक ड्राइवर के रूप में उनकी सुरक्षा का पता लगाया जा सके:
"फेसबुक पर लोगों की गोपनीयता की रक्षा करना हमारे लिए अत्यंत महत्वपूर्ण है। हमारे पास स्पष्ट दिशानिर्देश हैं जो फेसबुक से प्राप्त जानकारी को पात्रता के बारे में निर्णय लेने के लिए उपयोग किए जाने से रोकते हैं," एक फेसबुक प्रवक्ता ने कहा। "हमारी समझ है कि एडमिरल तब उन उपयोगकर्ताओं से सवाल पूछेगा जो साइन अप करते हैं जिनका उपयोग उनकी पात्रता का आकलन करने के लिए किया जाएगा।"
ऐप यूके में अपनी तरह का पहला होता। एल्गोरिदम एक युवा व्यक्ति की टाइमलाइन और फेसबुक अकाउंट को स्कैन करेगा। एल्गोरिदम तब उनके संगठन के स्तर, उनकी वाक्य संरचना, व्याकरण के उपयोग, सूचियों के उपयोग, और यहां तक कि पोस्ट में दिखाए गए "आत्मविश्वास" के स्तर जैसे तत्वों का न्याय करेगा।
व्यक्तिगत रूप से, यह भयानक लगता है, लेकिन केवल इसलिए क्योंकि मैंने अपने फेसबुक फीड पर सभी तरह की यादृच्छिक सामग्री पोस्ट की है। हालांकि, डैन माइन्स (Dan Mines), जिन्होंने एडमिरल में फर्स्टकारक्वोट प्रोजेक्ट का नेतृत्व किया, इस बात पर जोर देने के लिए तत्पर थे कि "यह अविश्वसनीय रूप से पारदर्शी है। यदि आप इसे उद्धरण में उपयोग नहीं करना चाहते हैं तो आपको नहीं करना होगा। हम युवा लोगों को खुद को सुरक्षित ड्राइवरों के रूप में पहचानने की अनुमति देने वाला उत्पाद बनाने के लिए अपनी पूरी कोशिश कर रहे हैं।"
निगरानी
बीमा प्रदाताओं के पास यह पता लगाने के लिए कई उपकरण हैं कि क्या दावा वैध है। लेकिन जहां संदेह है, और निश्चित रूप से लंबे या महंगे दावों में, एक बीमा कंपनी निगरानी का उपयोग कर सकती है। इसमें ऐसे सबूत इकट्ठा करना शामिल है जिनका उपयोग संभावित धोखाधड़ी वाले दावे के खिलाफ किया जा सकता है। यह कई धोखाधड़ी-रोधी रणनीतियों में एक महत्वपूर्ण उपकरण है। बहरहाल, यह निगरानी में रखे गए लोगों को गोपनीयता भंग होने की भावनाओं के साथ छोड़ देता है, समझदारी से।
सोशल मीडिया पोस्ट को इस निगरानी से बाहर नहीं रखा गया है, या तो। डिजिटल रूप से जानकारी अपडेट करना बीमा कंपनियों और उनके जांचकर्ताओं को बिना किसी को उनकी संदेह के प्रति सचेत किए, झांकने के लिए एक आसान खिड़की देता है। यह प्रक्रिया निश्चित रूप से धोखाधड़ी को कम करती है, लेकिन बीमा को एक अधिक क्षणिक, विकसित उत्पाद में बदल देती है।
मुझे नहीं लगता कि बहुत से लोग अपने बीमा प्रदाता द्वारा उनके द्वारा खरीदे गए उत्पाद को गतिशील रूप से अपडेट करने के लिए तैयार हैं। दूसरी ओर, सोशल मीडिया "नया" नहीं है, लेकिन यह बढ़ता रहता है। नए उपयोगकर्ताओं को शिक्षित करना, चाहे युवा हों या बूढ़े, निश्चित रूप से सोशल मीडिया गोपनीयता में सहायता करेगा, लेकिन यह वह अंतिम समाधान नहीं है जो कई लोग चाहेंगे।
एक सावधान संतुलन कार्य
अपनी गोपनीयता की रक्षा करना एक प्रमुख चिंता का विषय है। एक ऐसे युग में जहां कई अमेरिकी गोपनीयता पर हार मानते दिखाई देते हैं, और हमारी व्यक्तिगत जानकारी साझा करना लगातार बढ़ रहा है, बीमाकर्ताओं को उस डेटा को उजागर करने के लिए दूर नहीं देखना पड़ता जिसकी उन्हें आवश्यकता है।
मेरी राय में, यदि आप एक बीमा कंपनी को धोखा दे रहे हैं, तो आपको अपनी गोपनीयता भंग होने की उम्मीद करनी होगी। आखिरकार, आप अपने अनुबंध का उल्लंघन कर रहे हैं, जो मुझे यकीन है कि मुझे आपको बताने की ज़रूरत नहीं है, एक संभावित संघीय अपराध है। इसी तरह, आप केवल अपनी बीमा कंपनी को धोखा नहीं दे रहे हैं। आप सक्रिय रूप से अन्य मेहनती नागरिकों के लिए प्रीमियम बढ़ा रहे हैं।
आप बीमा कंपनियों के साथ गोपनीयता की रेखा कहां खींचते हैं? क्या उन्हें सोशल मीडिया से प्रतिबंधित किया जाना चाहिए? या यह व्यक्ति पर निर्भर है कि वे अपनी पोस्ट को मॉडरेट करें? नीचे अपने विचार बताएं!